Dans une récente étude publiée le 17 août dernier, les experts de la Banque centrale européenne (BCE) ont tiré la sonnette d’alarme sur les valorisations jugées extrêmes des géants technologiques américains. Dopés par l’engouement autour de l’intelligence artificielle, ces titres présenteraient, selon l’institution, un risque élevé de correction brutale.
Pour étayer cette analyse, la BCE met notamment en avant le P/E de Shiller (ou CAPE Ratio), qui se situe aujourd’hui à des niveaux proches de ses sommets historiques. L’observation est exacte : le Cyclically Adjusted PE Ratio s’établit actuellement à 42, se rapprochant du record absolu de 44 atteint au plus fort de l’an 2000.
Cependant, cet indicateur repose sur la moyenne des bénéfices passés ajustés de l’inflation sur une période de dix ans. Or, la valorisation boursière s’effectue avant tout au regard des perspectives financières futures.
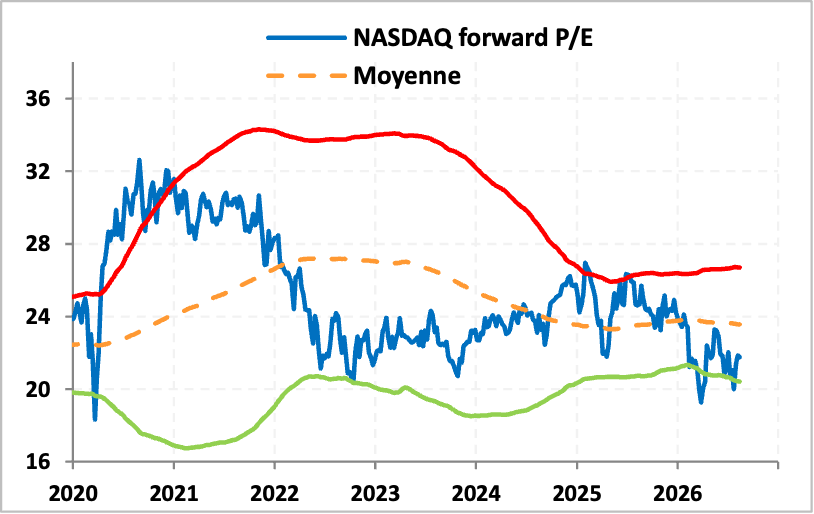
À titre de comparaison, en mars 2000, le P/E forward à 12 mois du Nasdaq-100 culminait à environ 60 fois les bénéfices attendus, tandis que celui du Nasdaq Composite s’envolait à 90 fois. À l’époque, plus de la moitié des entreprises cotées affichaient des pertes nettes, ce qui faussait le calcul des multiples de bénéfices et contraignait les analystes à utiliser le ratio Cours/Ventes (Price-to-Sales).
La configuration actuelle s’avère fondamentalement différente.
Aujourd’hui, le P/E forward du Nasdaq s’établit à un niveau nettement plus raisonnable de 21,8x, tandis que le segment spécifique de l’IA se négocie aux alentours de 25 fois les bénéfices anticipés à 12 mois. Surtout, contrairement aux sociétés spéculatives de la vague « dot-com », la majorité des acteurs de l’IA cotés en Bourse génèrent d’ores et déjà des flux de trésorerie massifs et une rentabilité solide.